- Durante años, digitalizar una empresa significó sustituir papeles, automatizar procesos y almacenar cantidades crecientes de información. El siguiente desafío comienza a ser distinto: demostrar que aquello que registran los sistemas corresponde efectivamente con lo que ocurre en la operación.
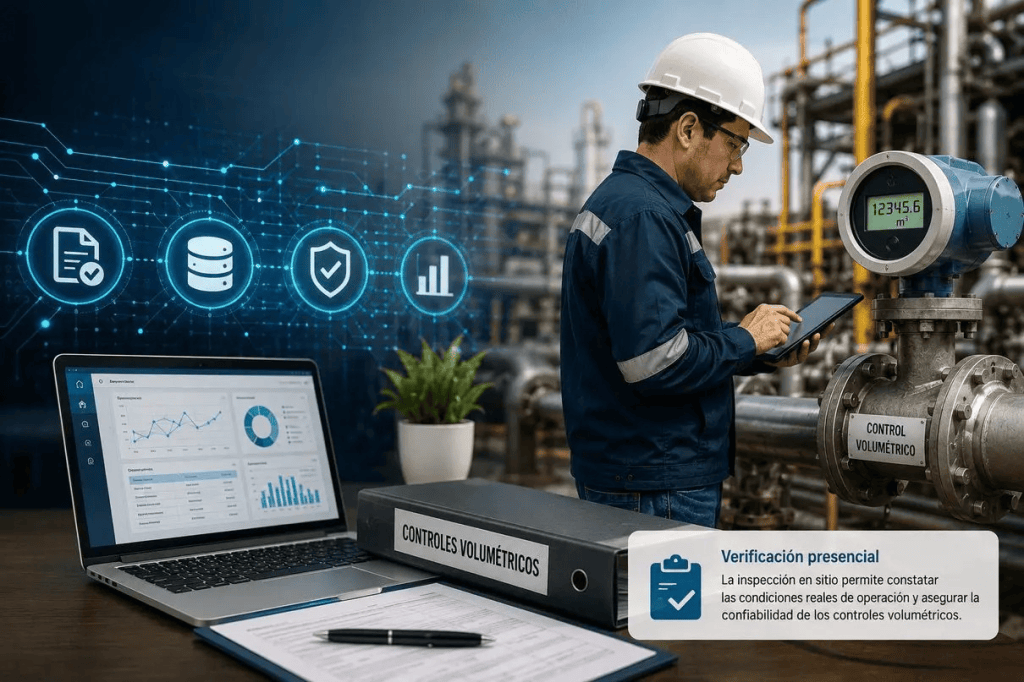
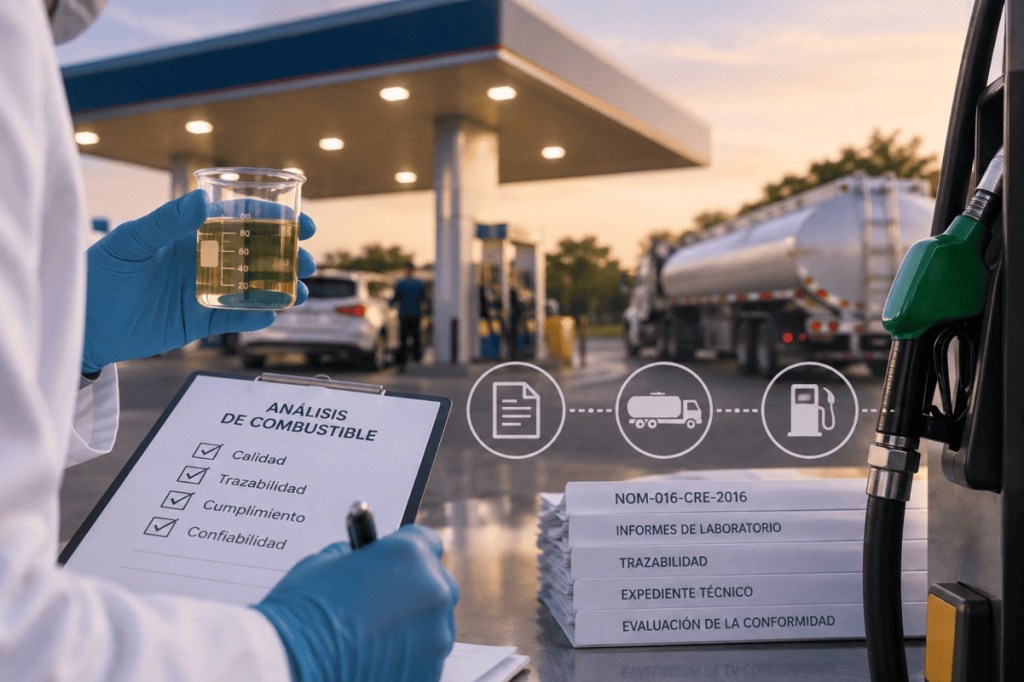
Jorge Arturo Castillo | Una precisión reciente sobre los controles volumétricos utilizados en el sector de hidrocarburos permite observar este cambio con particular claridad. La Entidad Mexicana de Acreditación (EMA), en una circular relacionada con los Anexos 21 y 22 de la Resolución Miscelánea Fiscal 2026, estableció que la verificación de la correcta operación y funcionamiento de los equipos y programas informáticos empleados para estos controles debe realizarse de manera presencial.
Podría parecer una disposición limitada a gasolineras y empresas del sector energético. Vista desde los negocios, sin embargo, plantea una cuestión mucho más amplia: conforme las compañías dependen más de información digital para operar, cumplir, facturar o tomar decisiones, también aumenta la importancia de demostrar de dónde provienen esos datos y bajo qué condiciones fueron generados.
Del registro a la evidencia
Los controles volumétricos permiten registrar recepción, almacenamiento, inventarios y movimientos de hidrocarburos y petrolíferos. Para hacerlo requieren la interacción de equipos de medición, programas informáticos y distintos componentes de la operación.
Guardar esa información constituye apenas una parte del proceso. Comprobar que los sistemas y equipos funcionan correctamente mientras generan los registros añade una capa diferente: convertir el dato en evidencia confiable sobre lo que realmente ocurrió.
Ahí se encuentra la importancia empresarial de la verificación presencial. Una revisión documental o remota puede mostrar archivos, reportes y antecedentes, pero acudir a las instalaciones permite observar directamente las condiciones existentes durante la evaluación.
Gustavo Hernández, director general de Metroenergy, Unidad de Inspección especializada en controles volumétricos, explica que la revisión no debe limitarse al componente documental o remoto, debido a que resulta necesario constatar las condiciones bajo las cuales funcionan los equipos y programas informáticos utilizados por el contribuyente.
Más que una discusión entre procesos presenciales y digitales, el asunto revela cómo están evolucionando las exigencias alrededor de la información empresarial. Digitalizar permite registrar; verificar permite acreditar que el registro corresponde con una operación real.
Una nueva capa para los negocios digitalizados
Muchas compañías han construido durante los últimos años una parte creciente de sus operaciones alrededor de sistemas digitales. Inventarios, ventas, pagos, producción, logística, mantenimiento y relación con clientes generan información prácticamente en tiempo real.
Ese volumen de datos ofrece enormes ventajas, pero introduce una pregunta que durante mucho tiempo quedó en segundo plano: ¿qué tan sencillo resulta demostrar que la información almacenada refleja correctamente aquello que sucedió fuera de la pantalla?
En sectores regulados, la respuesta puede convertirse rápidamente en una obligación. La precisión sobre controles volumétricos muestra justamente esa evolución. Según el criterio difundido, las inspecciones deben realizarse dentro del ejercicio fiscal correspondiente, los certificados tienen vigencia anual y la verificación refleja las condiciones existentes al momento en que se efectúa.
Por esa razón, conservar registros históricos no necesariamente sustituye la comprobación que debía realizarse sobre la operación. Bajo el criterio establecido en la circular, tampoco podrán emitirse certificados correspondientes a ejercicios fiscales anteriores a partir de su publicación.
Desde Metroenergy, Hernández recomienda programar las verificaciones con anticipación y evitar concentrarlas hacia el cierre del ejercicio fiscal. Existe una razón operativa evidente para hacerlo, pero detrás aparece también otra consideración: cuando una empresa necesita demostrar cómo funcionan sus sistemas, el momento en que obtiene esa evidencia puede resultar tan importante como la información que conserva.
La trazabilidad entra a la estrategia empresarial
Hasta hace algunos años, hablar de trazabilidad podía parecer una conversación reservada para áreas de calidad, auditoría, sistemas o cumplimiento. La digitalización está modificando esa percepción.
Un dato puede participar hoy en decisiones financieras, fiscales, regulatorias y comerciales. Puede determinar cuánto inventario existe, cuánto se vendió, qué movimiento ocurrió o si determinada operación cumple con una obligación.
Conforme aumenta su importancia, también crece la necesidad de conocer su origen, proteger su integridad y relacionarlo con aquello que sucedió físicamente.
Ese cambio puede terminar influyendo en la manera de diseñar sistemas y procesos empresariales. La pregunta dejaría de ser únicamente qué información necesitamos almacenar para incorporar otra desde el principio: ¿cómo podremos demostrar después que esa información es confiable?
Los controles volumétricos ofrecen un caso especialmente visible porque existe una obligación regulatoria detrás. Sin embargo, la discusión rebasa al sector energético. En una economía donde cada vez más operaciones dependen de plataformas, sensores, software y registros automáticos, la capacidad de convertir datos en evidencia puede transformarse en una ventaja para administrar riesgos, responder a auditorías y tomar mejores decisiones.
Durante la primera etapa de la transformación digital, las empresas aprendieron que necesitaban generar datos. Después descubrieron que debían analizarlos. Quizá estamos entrando a una tercera: aquella en la que también tendrán que demostrar que pueden confiar en ellos.
El otro negocio | Del dispositivo al ecosistema
Durante años, la tecnología entró al hogar como una colección de aparatos independientes. Cámaras, timbres inteligentes, routers y otros dispositivos resolvían necesidades particulares, pero el crecimiento del hogar conectado comienza a trasladar el negocio hacia otro terreno: conseguir que todos ellos funcionen como parte de una misma experiencia.
Dahua Technology México busca avanzar en esa dirección con Smart Living, una estrategia para ampliar su presencia más allá de la videovigilancia e integrar seguridad, conectividad y comodidad. La apuesta refleja un cambio relevante para la industria: conforme el hardware se multiplica, una parte creciente del valor puede encontrarse no en vender otro dispositivo, sino en construir el ecosistema capaz de conectarlos.
El hogar inteligente podría convertirse así en otro ejemplo de una transformación conocida en los negocios. Primero compiten los productos; después, las plataformas que consiguen hacerlos trabajar juntos.


Deja un comentario